Blanchiment via les marchés financiers africains : alerte LBC-FT
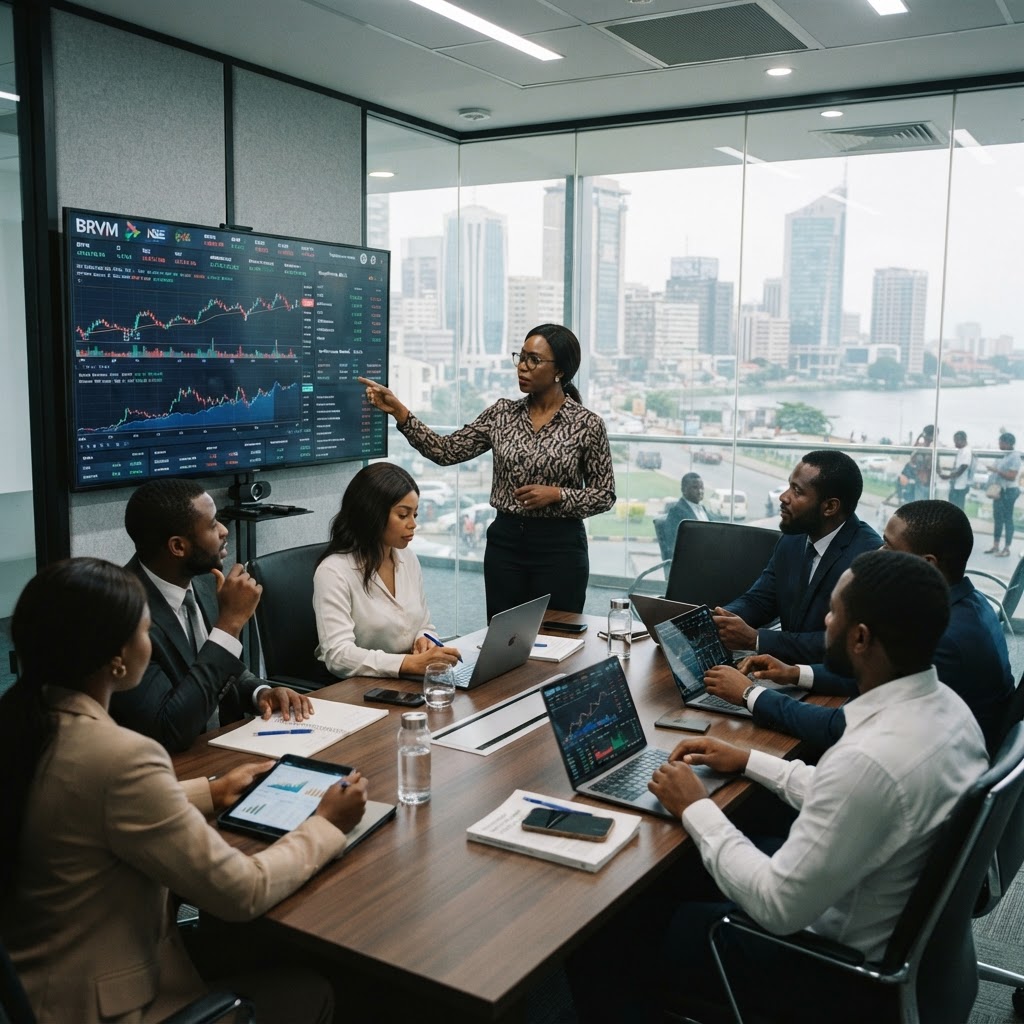
Les marchés financiers africains sous la loupe LBC-FT
On parle peu de la Bourse Régionale des Valeurs Mobilières d'Abidjan dans les discussions sur le blanchiment. Et pourtant. Quand j'anime des sessions de formation sur le terrain en Côte d'Ivoire ou au Sénégal, les responsables compliance des sociétés de gestion et d'intermédiation me confient — souvent à voix basse — qu'ils reçoivent des ordres d'achat dont l'origine économique ne tient pas la route. Un client qui déclare un revenu mensuel de 400 000 FCFA et qui injecte 50 millions en actions sur six mois. Personne ne pose la question. Personne ne veut perdre la commission.
C'est exactement là que commence le problème.
Pourquoi les marchés de capitaux sont attractifs pour les blanchisseurs
Le marché financier présente trois avantages majeurs pour quelqu'un qui cherche à recycler des fonds illicites. La traçabilité apparente donne une légitimité documentaire immédiate : un relevé de portefeuille, une attestation de cession de titres, et voilà des fonds qui semblent propres. La liquidité permet de convertir rapidement des actifs en cash. Et la complexité technique des produits financiers décourage les enquêteurs peu spécialisés.
Au Nigeria, la Securities and Exchange Commission (SEC Nigeria) a publié en 2022 des alertes sur des schémas de layering via des comptes titres ouverts sous de fausses identités. Des actions achetées et revendues rapidement, pas pour faire du profit, mais pour générer des flux qui brouillent les pistes. Ce n'est pas de la spéculation. C'est de l'intégration déguisée.
Le schéma « pump and dump » revisité à des fins de blanchiment
Dans certaines places africaines émergentes, des groupes organisés achètent massivement des titres peu liquides pour en faire monter artificiellement le cours, puis revendent au pic en empochant des gains apparemment légitimes. La plus-value est déclarée, imposée partiellement, et le capital réintégré dans l'économie formelle. La BRVM, la bourse de Douala, la Bourse de Casablanca — toutes sont exposées, à des degrés divers.
Ce qui rend ce montage redoutable, c'est qu'il ressemble à de la spéculation ordinaire. L'analyste compliance qui ne connaît pas les techniques de manipulation de marché va passer à côté. C'est pourquoi les formations solides comme l'Expertise en LBC-FT-FP intègrent désormais des modules spécifiques sur les marchés de capitaux africains — un angle que beaucoup de certifications internationales traitent encore trop superficiellement dans notre contexte.
Les obligations des acteurs du marché : ce que dit le cadre réglementaire
Le GABAC et le GIABA ont tous deux émis des lignes directrices sur l'application des mesures LBC-FT aux intermédiaires financiers non bancaires. Les SGI (Sociétés de Gestion et d'Intermédiation), les gestionnaires de portefeuille, les conseils en investissement sont des assujettis à part entière. Ils doivent appliquer la vigilance KYC, surveiller les transactions atypiques, et déclarer les opérations suspectes à la cellule nationale de renseignement financier compétente.
En pratique ? Au Bénin, la CENTIF reçoit très peu de déclarations émanant du secteur des marchés financiers. Au Sénégal, même constat. Ce n'est pas faute de textes. C'est faute de culture de conformité dans ces entités, et parfois d'un manque cruel de formation des équipes.
Les signaux d'alerte spécifiques aux titres et valeurs mobilières
Voici ce qu'un professionnel averti doit surveiller dans ce secteur :
- Des ordres d'achat importants sans cohérence avec le profil financier déclaré du client
- Des virements entrants depuis des pays à risque élevé, immédiatement convertis en titres
- Des allers-retours rapides sur des titres peu liquides sans logique d'investissement apparente
- Des comptes ouverts au nom de personnes morales domiciliées dans des juridictions offshore, avec des bénéficiaires effectifs introuvables
- Des clients qui refusent de justifier l'origine des fonds en invoquant la confidentialité des affaires
Ce dernier point m'a frappé lors d'un audit dans une SGI d'Afrique centrale. Le client — une holding enregistrée aux Seychelles — avait investi l'équivalent de 2 milliards de FCFA sur le marché local. Impossible d'identifier le bénéficiaire effectif. Le dossier KYC était vide de substance réelle. L'analyste compliance avait validé parce que les documents formels étaient présents. Formulaires signés, copie de statuts, extrait de registre. Mais aucune substance économique vérifiable.
Le rôle des dépositaires centraux et des régulateurs boursiers
Un maillon souvent négligé : les dépositaires centraux de titres. En zone UEMOA, le Dépositaire Central / Banque de Règlement (DC/BR) centralise l'ensemble des transactions. C'est un point de collecte d'information extraordinaire. Mais son utilisation dans une logique de surveillance LBC-FT reste embryonnaire.
Les régulateurs boursiers africains — CREPMF pour l'UEMOA, CMF au Cameroun, SEC Nigeria — commencent à muscler leurs dispositifs. Le CREPMF a renforcé ses exigences en matière d'identification des bénéficiaires effectifs depuis 2021. Mais l'application sur le terrain reste hétérogène selon les pays et les acteurs.
Ce que ça change pour vous, praticiens de la conformité
Si vous travaillez dans une institution financière qui a des activités sur les marchés de capitaux — même indirectement, via des produits d'épargne investis en titres — vous êtes concernés. Votre responsabilité ne s'arrête pas au guichet bancaire.
La cartographie des risques LBC-FT doit intégrer explicitement le risque marché financier. Les scénarios de surveillance des transactions doivent couvrir les flux liés aux achats et cessions de titres. Et vos équipes doivent être capables de distinguer un comportement d'investissement normal d'un schéma de layering sophistiqué.
On est encore loin du compte dans beaucoup d'établissements africains. Mais les choses bougent. Les prochaines évaluations mutuelles du GIABA et du GABAC vont cibler ce secteur de manière plus précise. Mieux vaut être prêt maintenant que rattrapé par une défaillance de conformité coûteuse — financièrement et réputationnellement.
Le marché financier africain est en croissance. C'est une bonne nouvelle pour le développement. Mais chaque nouveau produit, chaque nouvelle plateforme, chaque nouvel investisseur qu'on attire sans vigilance suffisante est une porte qu'on laisse entrouverte aux flux illicites.